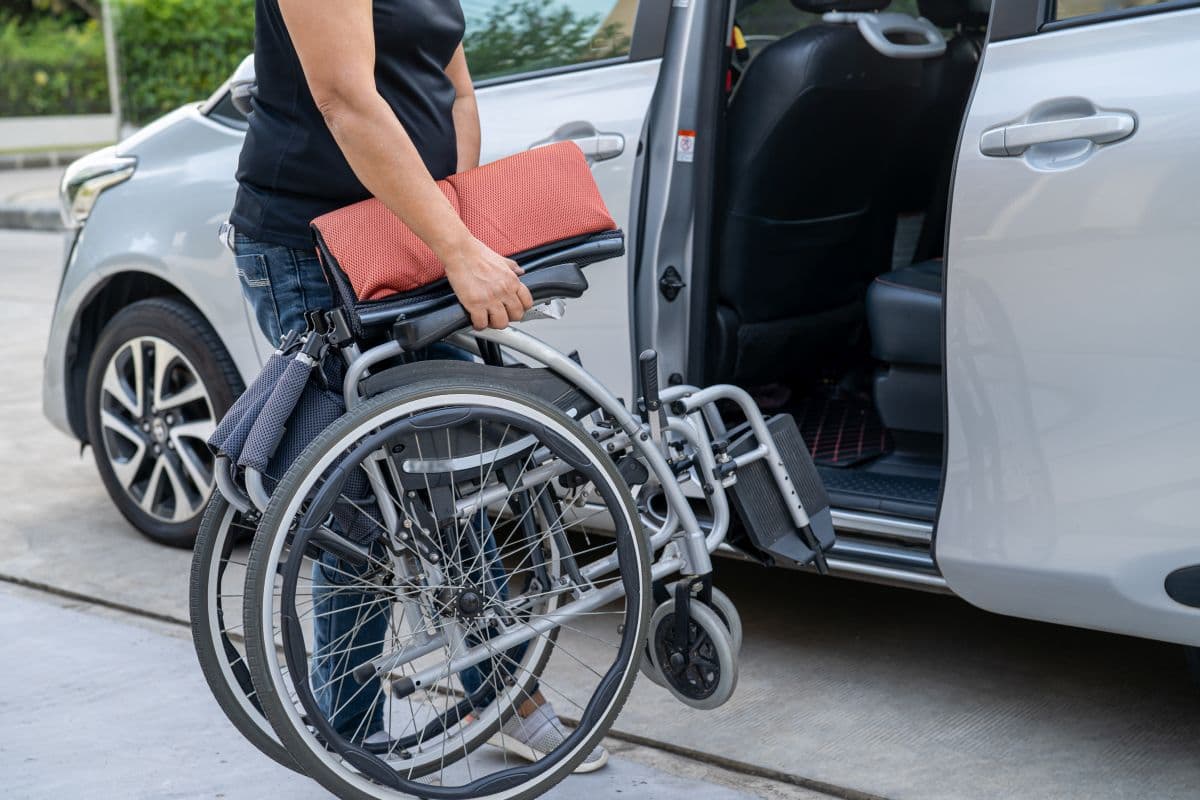
A Lei 15.503/2026, sancionada sem vetos pelo presidente Luiz Inácio Lula da Silva em 14 de setembro de 2026, permite que motoristas profissionais com deficiência financiem a adaptação do veículo junto com a compra de um carro zero km.
O texto também autoriza o financiamento da adaptação de táxis para levar passageiros em cadeira de rodas.
A lei nasceu da conversão da Medida Provisória 1.366 e autoriza a União a destinar até R$ 30 bilhões para linhas de crédito a motoristas de aplicativo, taxistas e cooperativas de táxi. É o mesmo orçamento do programa Move Brasil, lançado em maio por medida provisória.
Os R$ 30 bilhões, porém, não são exclusivos para pessoas com deficiência, nem se destinam a qualquer comprador.
O benefício PCD vale para quem trabalha transportando passageiros e está previsto no trecho da lei que trata das linhas custeadas pelo Fundo de Investimento em Infraestrutura Social (FIIS), que também pode financiar o programa.
As condições diferenciadas para veículos adaptados, previstas no texto, ainda dependem de regulamentação.
Quem com deficiência pode usar o financiamento?
Podem usar o benefício os profissionais de transporte de passageiros que sejam pessoas com deficiência, além de taxistas que queiram adaptar o carro para passageiros em cadeira de rodas. É o que diz o inciso III do § 13 do artigo 8º-A, incluído pela nova lei na legislação do FIIS.
Na prática, isso inclui motoristas de aplicativo e taxistas com deficiência, desde que cumpram as regras gerais do programa. Os itens de adaptação entram no mesmo contrato do carro, sem a necessidade de um crédito separado.
A lei não cria uma linha de crédito para a pessoa com deficiência que quer comprar um carro para uso próprio, sem atividade profissional de transporte. Também não trata das isenções de IPI, IOF e ICMS para carros PCD, que continuam seguindo as regras próprias de cada imposto.
O que pode ser financiado além do carro?
Além do veículo novo e das adaptações para PCD, a lei permite incluir no financiamento custos de cartório, tributos de transferência de propriedade, seguro do carro e seguro prestamista (aquele que quita a dívida em caso de morte ou invalidez do contratante).
Também entram os encargos das garantias e itens de segurança para motoristas mulheres.
Nas operações regulamentadas pelo Conselho Monetário Nacional (CMN), os itens de segurança para mulheres ficam limitados a 10% do valor total do crédito, segundo a Agência Brasil.
Nenhuma das fontes consultadas informa um limite específico para os itens de adaptação PCD.
Há condições especiais para o carro adaptado?
Ainda não. O § 14 do mesmo artigo permite que o comitê de governança do FIIS crie condições diferenciadas para o financiamento de veículos adaptados, mas esse ato não havia sido publicado até a data desta matéria.
Isso significa que, por enquanto, o motorista com deficiência consegue incluir a adaptação no financiamento, mas paga as mesmas taxas e segue os mesmos prazos dos demais participantes.
Juros menores ou carência maior para carros adaptados dependem dessa regulamentação.
Quais são os juros e o prazo?
O custo final pode chegar a 12,6% ao ano, ou 11,5% ao ano para mulheres. Segundo a Agência Brasil, o CMN fixou em 14 de setembro uma taxa base de 2,5% ao ano (1,5% para mulheres), à qual se somam a remuneração do BNDES, de até 1,25% ao ano, e a das instituições financeiras, de até 8,5% ao ano.
O prazo máximo é de 84 meses, com carência de até seis meses para começar a pagar o valor principal.
A lei também permite que os bancos ofereçam parcelas iniciais menores e finais maiores (sistema de amortização variável), e obriga as instituições a informar essa opção ao cliente.
As operações contam com garantia do Fundo Garantidor de Operações (FGO) e do Fundo Garantidor para Investimentos (FGI), sem cobrança da comissão pelo uso dessas garantias.
Quais carros podem ser comprados?
Só entram veículos novos, com preço de até R$ 200 mil, que atendam a critérios de sustentabilidade.
O teto foi ampliado de R$ 150 mil para R$ 200 mil no Move Brasil em setembro e está mantido na Portaria Interministerial MDIC/MF nº 199, publicada no mesmo dia da lei.
Podem ser financiados carros elétricos, híbridos, flex e movidos só a etanol. O Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) é responsável por habilitar as montadoras e publicar a lista de marcas e modelos elegíveis. O acesso é limitado a um veículo por beneficiário.
Quais são as exigências para motoristas de aplicativo e taxistas?
Motoristas de aplicativo precisam ter pelo menos seis meses de cadastro contínuo na mesma plataforma e 100 corridas no período, segundo a portaria. Antes, no Move Brasil, era exigido um ano de cadastro.
Taxistas precisam ter autorização, permissão ou concessão do poder público em dia. As informações de elegibilidade são repassadas ao BNDES pelas plataformas, no caso dos motoristas de app, e pela Receita Federal, no caso dos taxistas.
O que mais muda com a nova lei?
A lei também altera o Código de Trânsito Brasileiro. Motoristas com CNH categoria B passam a poder dirigir carros elétricos ou híbridos com tração predominantemente elétrica de até 4.250 kg de peso bruto total, respeitados critérios adicionais que o Contran pode definir.
Outra mudança é a transparência: os bancos que operam os recursos do FIIS terão de divulgar em site público o número de operações, os valores contratados, as taxas, o perfil dos beneficiários e a inadimplência.
Como pedir o financiamento?
O pedido é feito nas instituições financeiras habilitadas pelo BNDES, que é o agente financeiro das linhas do programa, com adesão feita em site oficial. Ao pedir o crédito, o motorista autoriza que a plataforma ou a Receita Federal confirme se ele atende aos critérios.
Se você trabalha como motorista de aplicativo ou taxista e tem deficiência, vale levar à concessionária e ao banco o orçamento da adaptação junto com a proposta do carro, para incluir tudo no mesmo contrato.
Para quem busca um carro PCD para uso pessoal, as regras de isenção seguem as mesmas de antes.