Quando a gente vai tirar um carro zero da concessionária, o que normalmente chama atenção é a parcela que aparece no anúncio. A maioria de nós olha direto para o valor da prestação, sem parar para pensar no que aquilo representa de verdade no bolso.
O segredo de um bom negócio está justamente em enxergar além do que o anúncio mostra. Hoje, as montadoras estão bem criativas para atrair o consumidor: vão de taxa zero a bônus generosos na entrega do seu usado.
As marcas estão competindo pelo seu financiamento, cada uma com uma estratégia diferente. Enquanto algumas apostam em juros baixos, outras preferem valorizar o seu seminovo ou criar planos que facilitem a troca por um modelo novo daqui a alguns anos.
E a diferença entre elas é grande. Quando atualizamos esse contéudo, a taxa média cobrada pelos bancos das montadoras no financiamento de veículos para pessoa física foi de 0,96% ao mês no Banco RCI (Renault) a 2,38% ao mês no Banco Honda, segundo o Banco Central.
Como avaliar quais marcas oferecem as melhores condições de financiamento?
Antes de cair de cabeça em qualquer oferta, é importante entender o CET (Custo Efetivo Total). Esse termo técnico é a soma de tudo o que você realmente vai pagar durante o financiamento: juros, taxas do banco, seguros, impostos e demais encargos.
Às vezes, um carro anunciado com “taxa zero” carrega taxas administrativas pesadas que acabam tornando o valor final mais alto do que um financiamento com juros baixos, mas sem tantos custos extras.
Um exemplo real: na campanha de outubro de 2026 da GWM, o Haval H6 HEV2 26/26 sai por R$ 224.000 à vista ou com taxa de 0% ao mês, entrada de R$ 134.400 e 24 parcelas de R$ 3.905,18.
Somando tudo, o total a prazo chega a R$ 228.124,42, com CET de 0,36% ao mês (4,45% ao ano). Ou seja, mesmo sem juros, o financiamento custa cerca de R$ 4,1 mil a mais que o pagamento à vista.
Por isso, não adianta olhar só a taxa: o correto é comparar o preço total financiado com o valor à vista. Em muitos casos, quem paga à vista consegue um desconto tão grande que o financiamento, mesmo “sem juros”, acaba não compensando.
Fatores decisivos na sua análise:
- A entrada: campanhas de juros inexistentes normalmente exigem entradas de 50% ou 60% do valor do carro.
- Recompra garantida: algumas marcas se comprometem a pegar o seu carro de volta por um valor combinado, facilitando a troca futura.
- Canais de venda: as ofertas mudam conforme o estoque regional e o mês. Peça sempre a simulação por escrito para comparar em casa.
- Benefícios que não se somam: em várias campanhas, você escolhe entre a taxa zero e o bônus no usado. Na Honda, por exemplo, o HR-V 2026 tem taxa zero ou bônus de até R$ 15 mil na troca, e os dois não são cumulativos.
- Prazo e carência: a taxa zero costuma valer só para prazos curtos, de 18 a 24 meses. Veja também quando vence a primeira parcela, já que algumas marcas oferecem 30 dias ou mais de carência.
Marcas com melhores condições de financiamento em 2026
Um bom ponto de partida é a taxa média que cada banco de montadora realmente cobrou. O Banco Central publica esse dado semanalmente, considerando todas as operações de financiamento de veículos para pessoa física com taxa prefixada. Veja o retrato mais recente:
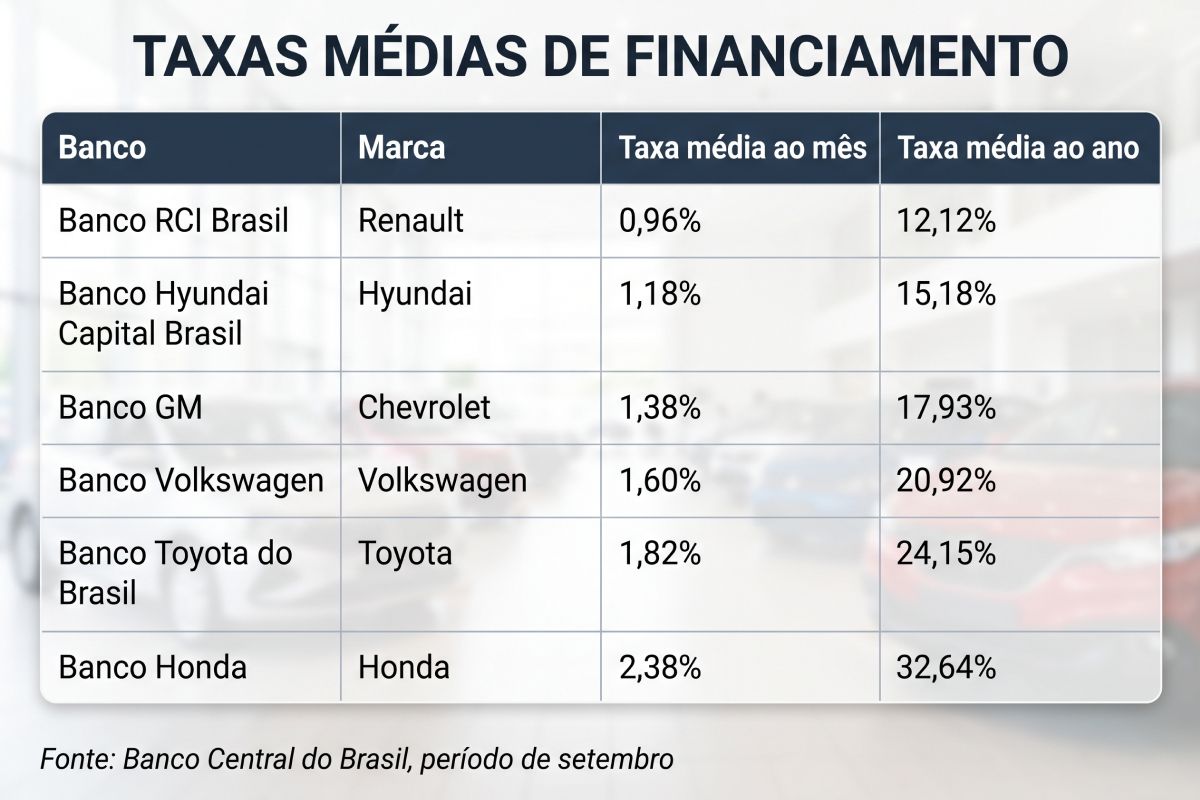
Para comparar, no mesmo período a Caixa cobrou em média 1,00% ao mês, o Banco do Brasil 1,06%, o Santander 1,84% e o Itaú 1,97%.
Vale lembrar que a média mistura campanhas de taxa zero com contratos de juros cheios, e que o Banco Honda também financia as motos da marca. A taxa que você vai receber depende da sua análise de crédito, do modelo, da entrada e do prazo.
Além das marcas abaixo, a Volkswagen também tem um plano de troca programada, o Sempre Novo, com parcelas até 35% menores que as de um financiamento tradicional, parcela balão no fim e recompra garantida para contratos assinados a partir de 4 de fevereiro de 2025.
Renault
A Renault é, hoje, uma das marcas que mais investe em campanhas de taxa zero no Brasil. É comum encontrar o “Festival Taxa Zero Renault”, com modelos populares e SUVs compactos financiados sem juros em prazos de até 60 meses.
Os números do Banco Central reforçam isso: o Banco RCI, financeira da marca, teve a menor taxa média entre os bancos de montadoras de carros de volume no fim de setembro de 2026, com 0,96% ao mês.
No site oficial de ofertas, o Kardian aparece com versões a partir de R$ 99.990 e taxa zero. É ideal para quem busca previsibilidade, mas exige atenção ao valor de entrada, que costuma ser alto para liberar esse benefício.
Chevrolet
A Chevrolet se destaca pela variedade de caminhos. Pelo Chevrolet Serviços Financeiros, a marca oferece o programa Chevrolet Sempre, interessante para quem troca de carro a cada 2 ou 3 anos.
Você paga parcelas menores e, ao final, usa o valor de revenda do carro para quitar o saldo e já sair com um novo zero km.
Na prática, o plano exige entrada mínima de 30%, tem 24, 36 ou 48 parcelas mensais e uma parcela final de até 40% do valor do carro.
No fim, dá para quitar e ficar com o veículo, refinanciar a última parcela ou usar a Recompra Garantida, em que a Chevrolet recompra o carro pelo valor da Tabela FIPE. O plano vale para todos os modelos da marca.
Toyota
O foco aqui é confiança e valor de revenda através do Ciclo Toyota. Funciona como uma recompra programada: você dá uma entrada, paga parcelas reduzidas e deixa uma parte do valor para o final.
A Toyota garante a recompra do veículo, e esse valor geralmente quita a parcela final e serve de entrada para o próximo modelo.
Os números do plano: entrada a partir de 20% (ou o seu usado de qualquer marca), prazo de 12 a 48 meses, parcelas até 40% menores que as de um financiamento tradicional e parcela residual entre 20% e 50% do valor do carro.
Ao fim do contrato, a recompra é garantida por 80% do valor da Tabela FIPE.
GWM
A GWM foca em carros híbridos e elétricos muito bem equipados. Como quer ganhar mercado, oferece pacotes que vão além da taxa bancária, focando no custo-benefício global.
Em outubro de 2026, a marca oferece taxa a partir de 0% ao mês para a linha Haval H6 e para o Haval H9, com entrada de 60%, 18 ou 24 parcelas e 30 dias de carência para a primeira parcela.
O pacote inclui um ano de seguro pago pela GWM, e alguns modelos também têm bônus na troca. O financiamento é feito pela Safra Financeira e pelo Bradesco Financiamentos, e a campanha vale até 31 de outubro de 2026 ou enquanto durarem os estoques.
É a escolha para quem busca tecnologia e quer um carro completo sem planos de pagamento inviáveis.
Afinal, quais marcas oferecem as melhores condições de financiamento?
Se a gente for bem realista, não existe uma “marca campeã” para todo mundo. O que vale é o que faz mais sentido para o seu planejamento:
- Foco em juros baixos: Renault (campanhas frequentes de taxa zero);
- Foco em troca constante: Chevrolet e Toyota (planos de ciclo e recompra);
- Foco em tecnologia/inovação: GWM (preço competitivo em eletrificados);
- Foco em taxa zero com prazo curto: Honda (HR-V 2026 em 24 vezes sem juros, com 60% de entrada, até 31 de outubro de 2026).
O que realmente importa não é só o nome da montadora, mas como aquele plano conversa com a sua vida real. Compare o CET de pelo menos três marcas diferentes e avalie se o bônus no seu usado compensa uma taxa um pouco maior.
Por fim, sempre simule o valor total de três formas: à vista, financiado com entrada menor e financiado com entrada maior. Isso mostra de forma transparente quanto do seu dinheiro está indo para o carro e quanto está indo para o banco.
As informações desse conteúdo podem ser alteradas pela montadoras a qualquer momento, sempre verifique as condições antes da compra do seu carro zero.
Leia também:
Qual a renda para financiar um carro zero km?
Consórcio de carro: o que é, como funciona e quanto custa em 2026