Em fevereiro de 2026, Juiz de Fora (MG) acumulou 579,3 mm de chuva até a manhã do dia 24, segundo o Instituto Nacional de Meteorologia (Inmet). O volume ficou 240% acima da média do mês, de 170,3 mm.
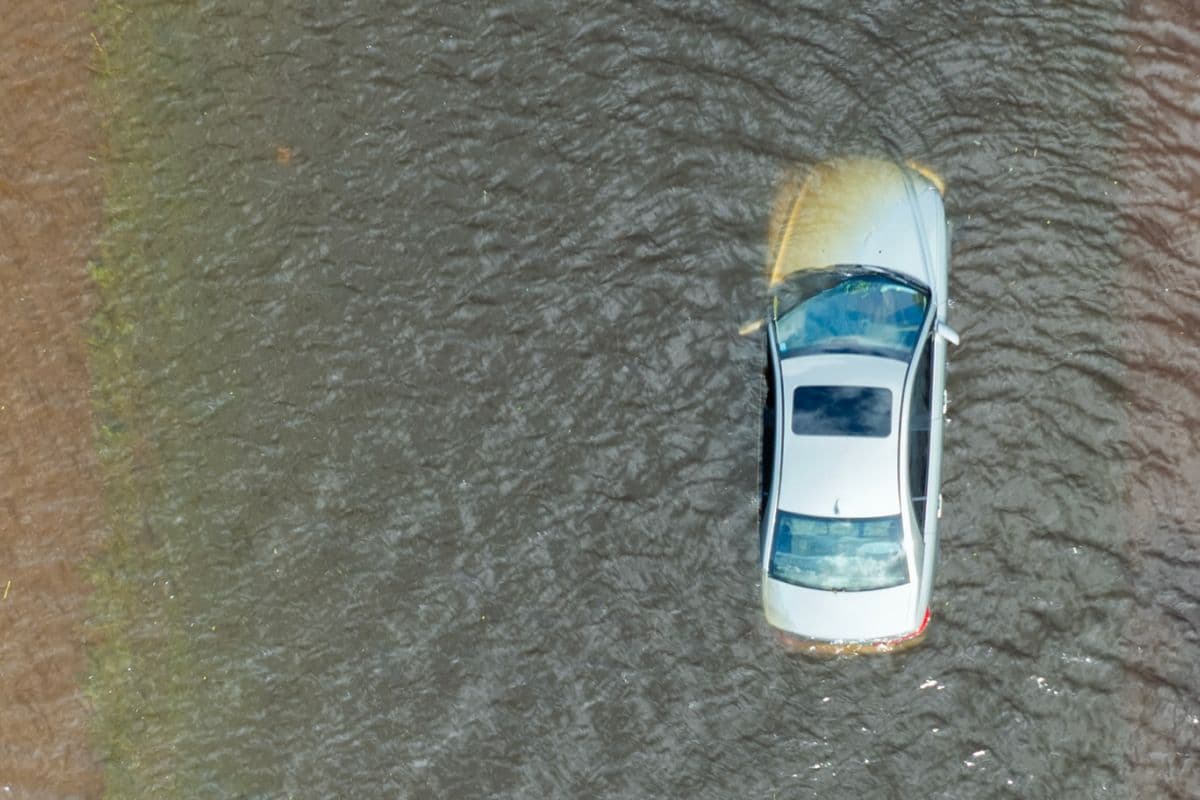
Já em São Paulo, no dia 14 de outubro, o Centro de Gerenciamento de Emergências Climáticas (CGE) da prefeitura registrou 42 mm em 40 minutos na região do Anhangabaú, 37% da chuva esperada para outubro inteiro, e carros ficaram submersos no túnel.
Diante disso, a preocupação com quem teve o carro atingido é: o seguro paga? Na maioria dos casos, sim, desde que a apólice inclua cobertura para fenômenos da natureza e o motorista não tenha agravado o risco. Vamos entender melhor.
O seguro cobre carro alagado em enchente?
A resposta é sim, quando o contrato tem cobertura compreensiva, a modalidade conhecida como "seguro total". Ela costuma incluir alagamento, inundação, queda de árvore e granizo.
Contudo, apólices só de roubo e furto e a cobertura de terceiros (RCF-V) não pagam dano causado pela água ao seu carro. O antigo DPVAT também não, porque nunca indenizou danos materiais.
Para confirmar, procure nas Condições Gerais da apólice termos como "fenômenos da natureza", "alagamento" ou "inundação", e veja se a franquia desse sinistro difere da de colisão.
Em quais casos a seguradora pode negar a indenização?
O motivo mais comum de recusa é o agravamento de risco, ou seja, quando o motorista se expõe ao perigo por conta própria. Entrar em uma rua visivelmente alagada ou interditada e deixar o carro morrer no meio da água é o exemplo clássico.
Já o carro estacionado alcançado pela água, ou o motorista surpreendido por uma enxurrada repentina, tende a ter o sinistro aceito.
Acessórios não declarados na apólice, como som e rodas personalizadas, também ficam de fora, e algumas seguradoras excluem danos por água do mar, como em ressacas.
Pode ligar o carro depois da enchente?
Não. Dar a partida pode encarecer o conserto e prejudicar a indenização. Se a água chegou ao filtro de ar, ela pode ter entrado na câmara de combustão.
Na partida, o pistão tenta comprimir essa água e provoca o calço hidráulico, que empena as bielas e pode exigir a retífica (recondicionamento) do motor.
Há também a questão legal. A Lei 15.040/2024, o novo Marco Legal dos Seguros, em vigor desde 11 de dezembro de 2025, determina no artigo 66 que o segurado tome as providências necessárias para evitar ou reduzir os efeitos do sinistro.
Se descumprir por culpa, o segurado perde o valor dos danos causados pela omissão.
O que fazer com o carro alagado, passo a passo?
Se a água ainda estiver subindo, saia do carro e acione o Corpo de Bombeiros (193). Depois, siga esta ordem:
- Registre tudo: fotografe e filme o carro, o local e a marca da água na lataria e no interior, de preferência com data e hora.
- Avise a seguradora imediatamente: abra o aviso de sinistro pelo aplicativo, site ou telefone, anote o número do protocolo e peça o guincho da assistência 24 horas.
- Aguarde a vistoria: o perito avalia os danos na oficina indicada e define se o caso é de perda parcial ou total.
Separe a CNH, o CRLV (documento de licenciamento do carro) e as imagens. Algumas seguradoras também pedem boletim de ocorrência.
Além disso, o artigo 68 da Lei 15.040/2024 proíbe o segurado de alterar o local e os elementos ligados ao sinistro.
Quando o carro alagado dá perda total?
A perda total costuma ser declarada quando o custo do reparo chega a 75% do valor do carro na Tabela Fipe.
Esse é o percentual mais usado pelo mercado, mas o critério e o valor da indenização (100% da Fipe ou outro percentual) ficam definidos na sua apólice.
Abaixo desse limite, o caso é perda parcial: a seguradora autoriza o conserto, e o segurado paga a franquia. Na perda total, o carro passa para a seguradora, e o segurado recebe a indenização prevista no contrato.
Quanto tempo a seguradora tem para responder e pagar?
Pela Lei 15.040/2024, a seguradora tem até 30 dias, contados do aviso de sinistro com os documentos necessários, para dizer se aceita a cobertura. Se não responder nesse prazo, perde o direito de recusar.
Depois de reconhecer a cobertura, ela tem mais 30 dias para pagar. No seguro auto, cada prazo só pode ser suspenso uma vez, com justificativa, para pedir documentos complementares.
Carro alagado sem seguro tem conserto?
Pode ter, mas o custo depende de até onde a água chegou e de alguém ter tentado ligar o motor ou não. O carro deve ir de guincho até a oficina.
Lá, o mecânico checa filtro de ar e cilindros, troca óleo e filtro, revisa câmbio, freios e fluidos e protege os conectores elétricos contra corrosão. Bancos, carpetes e manta acústica precisam ser removidos e secos, ou trocados, para evitar mofo.
Para quem tem carro zero km, um alerta: a garantia de fábrica cobre defeitos de fabricação, e dano causado por água de enchente não é defeito do produto. Sem seguro, a conta do reparo fica com o dono.
O que fazer se a seguradora negar o sinistro?
Peça a recusa por escrito. A Lei 15.040/2024 exige que a negativa seja expressa e motivada, e a seguradora não pode mudar o fundamento depois, salvo se descobrir fatos que desconhecia.
Com o documento em mãos, recorra ao SAC e à ouvidoria da seguradora e, se não resolver, ao consumidor.gov.br ou ao Procon. A última via é a Justiça, com orientação de um advogado especializado em seguros.
O seguro cobre o carro alagado quando a apólice inclui fenômenos da natureza e o motorista age com cautela. Não entrar em rua alagada, não ligar o motor, registrar tudo e avisar a seguradora no mesmo dia são as atitudes que mais protegem a sua indenização.